数据交易导航网是一个数据要素市场相关的数据交易、数据管理、数据服务等数商企业商业生态导航平台。
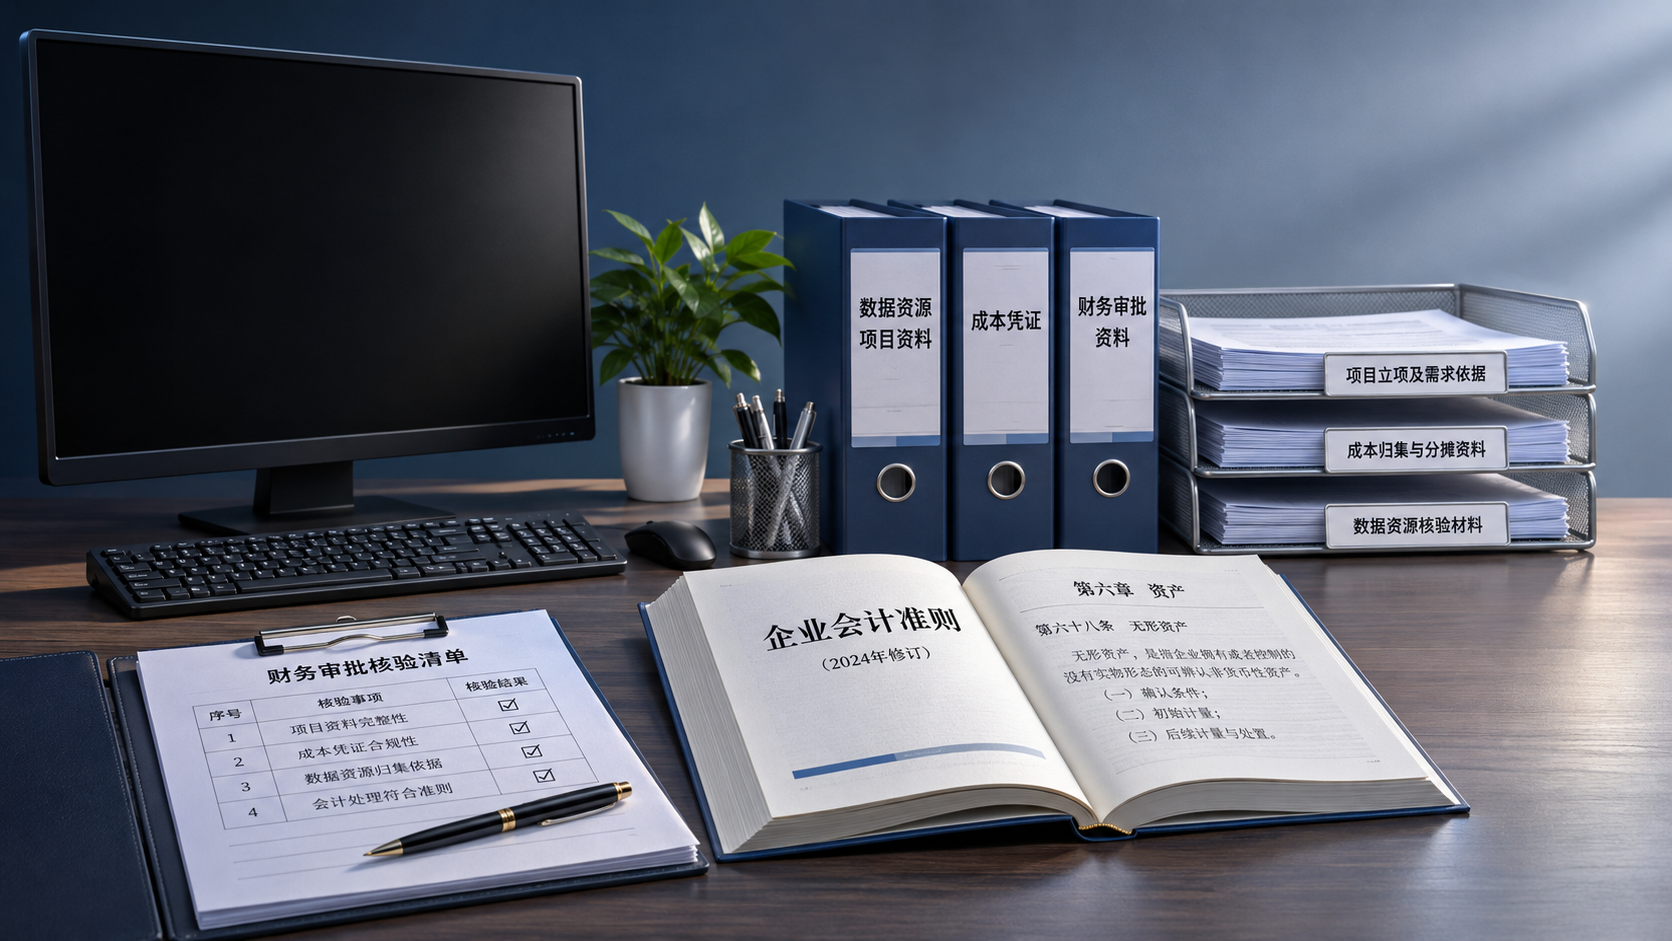
自用数据资源入表该算存货还是无形资产?对财务审批者而言,关键不是系统里有没有一批数据,而是企业持有它的目的是什么、能否控制相关资源,以及发生的支出是否满足资产确认条件。通常,为内部经营管理持续使用的数据资源,更应按照无形资产的条件判断;为日常经营中出售而持有的数据产品,则应考虑存货准则。
但“自用就一定入无形资产”并不严谨。数据资源入表不是单独开设一个可以包容所有数据支出的科目,而是依据现行企业会计准则判断是否构成资产,再结合用途确定适用的会计处理。未满足确认条件的支出,不能仅因为项目有价值或经过数据资产评估就直接资本化。
先看持有目的:自己使用,还是作为商品出售?
《企业数据资源相关会计处理暂行规定》明确,企业持有的数据资源符合无形资产定义和确认条件的,适用无形资产准则;符合存货定义和确认条件的,适用存货准则。因此,审批时应先还原项目的真实商业用途,而不是只看项目名称。
- 以内部使用为目的:例如企业整理经营数据,形成可供多个期间使用的模型或数据库,用于风险识别、供应链预测等。如果符合无形资产的定义及确认条件,通常按无形资产处理。
- 以日常经营中出售为目的:例如数据服务商为客户制作、加工并拟出售的数据产品,符合存货定义和确认条件的,通常按存货处理。
- 两种用途并存:同一项目既支持内部经营,也计划对外提供数据产品时,应识别具体资产单元、相关权利和实际用途,分别判断能否单独核算,不能简单按“主要用途”将所有支出一并归类。
这里的“出售”不宜仅凭数据交易合同的标题判断。合同究竟转让了什么权利、交付的是数据产品还是持续服务、企业在日常经营中如何履约,都会影响会计分析。对外授权使用也不必然意味着相关数据资源应列为存货,需要结合交易实质和适用准则判断。
自用数据资源,怎样才可能确认为无形资产?
无形资产通常是企业拥有或者控制的、没有实物形态的可辨认非货币性资产。自用数据资源要进入这一判断路径,财务部门需要把“数据存在”与“企业控制了一项可辨认资源”区分开来。
可辨认与可控制。审批材料应说明数据资源的边界、来源、使用权限及限制,以及企业如何控制相关经济利益。数据可以来源于内部业务系统,也可以通过合法采购、授权等方式取得;但取得访问权限并不必然等于控制了数据资源本身,仍需核查合同约定、使用期限和权利范围。
预期经济利益很可能流入。自用不等于无法产生经济利益。数据资源若能支持企业经营决策、改善生产流程或降低相关成本,可以作为分析未来经济利益的依据,但应有业务逻辑和合理材料支撑,而不是仅写“提升管理水平”。
成本能够可靠计量。企业需要区分与该项资源直接相关的支出,以及日常运营、一般管理等难以直接归属的支出。外购成本通常可通过合同、发票等资料核验;内部开发项目则要关注工时记录、采购明细和成本归集规则是否完整。
同时,数据处理应符合适用的法律法规和合同约定。个人信息保护、数据安全、商业秘密及第三方授权限制,都可能影响企业能否合法使用相关数据,也会影响对控制和未来经济利益的判断。
内部开发支出:不是项目立项后就都能入表
在大数据管理平台建设中,采集、清洗、标注、建模、测试和部署往往交织进行。财务审批时,最容易出现的问题,是把整个项目预算视作一项数据资产成本。
内部研究开发项目应当区分研究阶段与开发阶段:研究阶段支出通常在发生时计入当期损益;开发阶段支出只有同时满足技术可行性、完成并使用或出售的意图、产生经济利益的方式、有足够资源完成以及支出能够可靠计量等条件时,才能确认为无形资产。无法区分研究阶段和开发阶段支出的,应当将所发生的研发支出全部费用化。
即使进入开发阶段,也应从满足资本化条件的时点开始归集符合条件的支出,不能事后将以前期间已经费用化的金额重新转回。平台软件、服务器等硬件,以及具体数据资源,可能分别对应不同资产或费用项目;项目名称相同,不代表会计处理相同。
财务审批中的两个场景
场景一:建立内部经营分析数据集
企业为长期分析供应链波动,对多个系统的数据进行治理,并开发可重复使用的数据集。项目团队预计,这项成果将支持后续多个期间的采购决策。审批时,财务人员可要求提供数据来源和权限说明、成果边界、技术可行性材料、业务使用计划,以及分阶段成本台账。
如果该数据集符合无形资产定义和确认条件,且开发支出满足资本化要求,可按无形资产处理;如果只是日常报表维护、数据更新,或无法证明形成可辨认且由企业控制的资源,则不能仅因其服务于经营分析就确认为资产。
场景二:为数据交易准备标准化产品
一家数据服务企业为日常经营中的客户需求加工数据产品,拟在数据要素市场或通过合同渠道出售。若相关成果符合存货定义和确认条件,可考虑按存货核算;尚未形成可出售成果的在制部分,也应结合实际生产过程和适用准则分析。若企业只是利用自身数据资源持续提供分析服务,则还需区分所控制的资源与履约服务,不能把所有后台数据直接认定为待售存货。
审批结论之外,还要留意后续计量
确认类别只是起点。无形资产达到预定用途后,应根据使用寿命等情况,按照相关准则进行摊销和减值测试;存货则需关注期末成本与可变现净值孰低等要求。数据资源可能因业务变化、授权到期、技术迭代或数据时效性下降而影响其价值,财务部门应与业务、法务和技术团队保持信息同步。
如果持有目的后来发生变化,例如原本仅供内部使用的成果被改造成面向日常经营出售的数据产品,应依据变更时的事实和适用准则重新分析,不宜仅凭一份销售计划就随意调整类别。数据资产评估可以为价值分析和决策提供参考,但评估结果不能替代会计确认、成本计量及减值判断。
归根到底,自用数据资源入表该算存货还是无形资产,审批顺序应是:先确认资源边界、合法控制和经济利益,再核验成本及开发阶段证据,最后结合持有目的选择适用准则。对自用项目,无形资产往往是重点判断方向;不满足条件时,审慎费用化同样是符合规则的结论。