数据交易导航网是一个数据要素市场相关的数据交易、数据管理、数据服务等数商企业商业生态导航平台。
自行开发的数据资源入表时,哪些支出可以计入成本?本文围绕数据资产入表,梳理成本归集范围、操作步骤与注意事项。
自行开发的数据资源,其成本通常包括能够直接归属于开发活动的人员、设备、软件和服务等支出,以及按合理方法分摊的相关费用。但并非投入开发的所有费用都能入表,还要先判断资源是否符合资产确认条件、支出发生在哪个阶段,以及金额能否可靠计量。
先判断能否入表,再确定成本范围
数据资产入表不是给数据估一个市场价,再把估值写进账簿。企业应先明确数据资源的用途:日常经营中准备出售的数据产品,可能符合存货定义;为生产商品、提供服务或经营管理而持有的数据资源,可能符合无形资产定义。
无论拟归入哪一类,都应结合具体业务判断企业是否控制相关资源、预期经济利益是否很可能流入,以及成本能否可靠计量。数据来源合法、使用权属清晰、产品能够交付或投入使用,也都是准备证明材料时需要关注的事项。
例如,企业开发一套用于对外销售的行业数据产品,应结合经营模式判断是否属于存货;若开发的数据集用于长期支持内部服务,则需结合相关准则判断是否属于无形资产。最终分类应以实际用途和适用会计准则为准。
哪些开发支出可以归集到数据资源成本?
归集时应围绕具体项目,识别为使数据资源达到预定用途或销售状态而发生的必要支出。费用需要有明确的业务关联,并能通过工时、合同、验收记录等材料追溯;同一笔费用不能同时计入多个项目,也不能重复计入其他资产。
人员费用:参与数据采集、清洗、标注、建模、测试和产品开发的员工,其工资及相关费用可按实际投入工时归集。管理人员参与多个项目的,应区分项目工作与日常管理工作,不能将全部薪酬直接计入单一资源。
外部采购与服务费用:为项目购买合法数据使用权,或委托第三方开展清洗、标注、加工和测试所发生的费用,可根据合同内容、交付成果和项目用途判断归属。采购的数据使用权本身也可能需要单独判断会计处理。
软件与计算资源费用:项目开发期间使用的云计算、存储、专用软件和相关设备费用,可以依据资源用量、使用时间或其他合理方法归集。已确认为资产的软件、设备,通常考虑其开发期间应分摊的摊销或折旧,而非再次计入购置全价。
其他必要支出:与项目开发直接相关的接口调用、质量验证等费用,也应结合实际用途和凭证判断。涉及共同使用的资源时,需要先确定分摊对象和标准,并保留计算过程,使财务人员能够复核。
哪些支出通常不能直接计入成本?
研究阶段的支出、无法区分研究阶段与开发阶段的相关支出,通常应按照适用准则费用化。尤其是拟确认为无形资产的内部开发项目,应区分研究与开发阶段;开发阶段支出也只有满足资本化条件时,才能予以资本化。
日常行政管理、市场推广、销售推广及与项目无直接关系的培训费用,通常不计入自行开发数据资源成本。数据资源达到预定用途或销售状态后发生的日常维护、一般性更新等支出,也应结合其性质和适用准则判断,不能自动追加成本。
历史数据采集费用如果缺少凭证,无法证明与当前项目的关系,或无法可靠分摊,就不宜凭估计金额入账。业务部门提出的预期售价、交易报价和评估值,可以用于经营分析,但不能直接替代实际发生且符合条件的成本。
操作人员如何建立成本归集流程?
第一步,确定归集对象。在项目立项时明确数据资源名称、用途、负责人、开发边界和预计交付成果。一个项目涉及多个可分别识别的数据产品时,应评估是否需要分别归集,避免最终只能得到一笔无法拆分的总费用。
第二步,记录阶段和关键时点。业务、技术与财务人员共同留存立项、可行性论证、开发、测试及验收记录。拟按无形资产处理的项目,应记录开发阶段满足资本化条件的证据及日期,并判断何时达到预定用途。
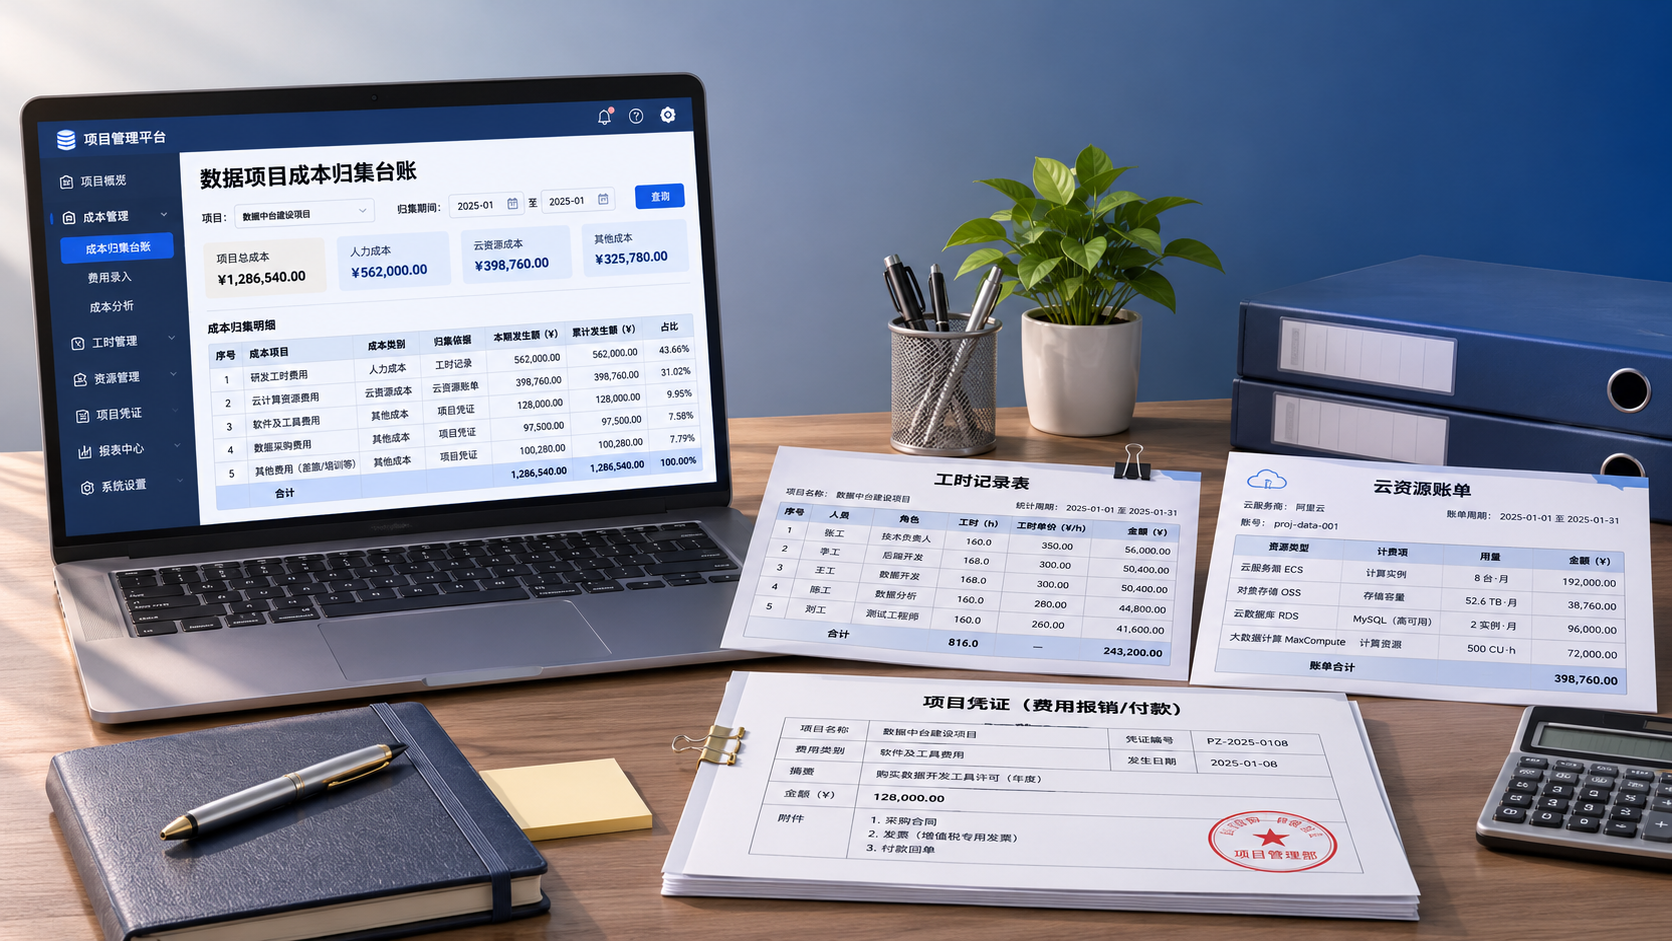
第三步,设置台账和分摊规则。台账可按月份记录项目编号、费用类别、发生金额、承担部门、凭证编号及归集依据。共享人员按经确认的工时分摊,云资源可按实际用量分摊;缺少直接用量时,选择合理标准并持续一致地应用。
第四步,核对并移交财务。项目结束或到达结账节点时,核对合同、发票、工资记录、工时表、资源账单和验收材料,剔除不符合条件或重复归集的费用。财务再结合用途、确认条件及适用准则,确定科目和账务处理。
用一个例子看清成本归集边界
某企业开发拟对外销售的行业数据产品,项目账单包括开发人员费用二十万元、项目专用云资源费用四万元、外包清洗费用六万元,以及销售推广费用三万元。业务部门需先确认这些支出是否实际发生,并逐项核对项目关联和凭证。
假设前三项费用均与该产品直接相关,发生时间、归集方法及其他条件也符合适用准则要求,可作为进一步确认成本的依据,合计三十万元;销售推广费用通常计入当期损益。这个结果仍需结合产品是否符合存货确认条件作最终判断。
如果二十万元人员费用中有五万元发生在应费用化的研究阶段,或者包含与其他项目共用但尚未合理分摊的工时,就不能简单全额计入。操作人员应先补充阶段记录与分摊依据,再由财务确定可归集金额。
入表前还要核对什么?
重点检查数据来源授权是否覆盖预定用途,开发成果是否能够识别,相关凭证是否完整,以及成本分摊方法能否解释。对于跨部门共享的数据资源,还应明确各方使用安排和企业控制情况,避免仅凭技术团队保存了数据就认定符合资产条件。
自行开发数据资源的成本归集,核心是把项目、阶段、支出和证据对应起来:符合条件的必要支出有依据地归集,不能可靠计量或不符合条件的支出按规定处理。尽早建立台账并让业务、技术和财务共同核对,才能让数据资产入表结果更可追溯。