数据交易导航网是一个数据要素市场相关的数据交易、数据管理、数据服务等数商企业商业生态导航平台。
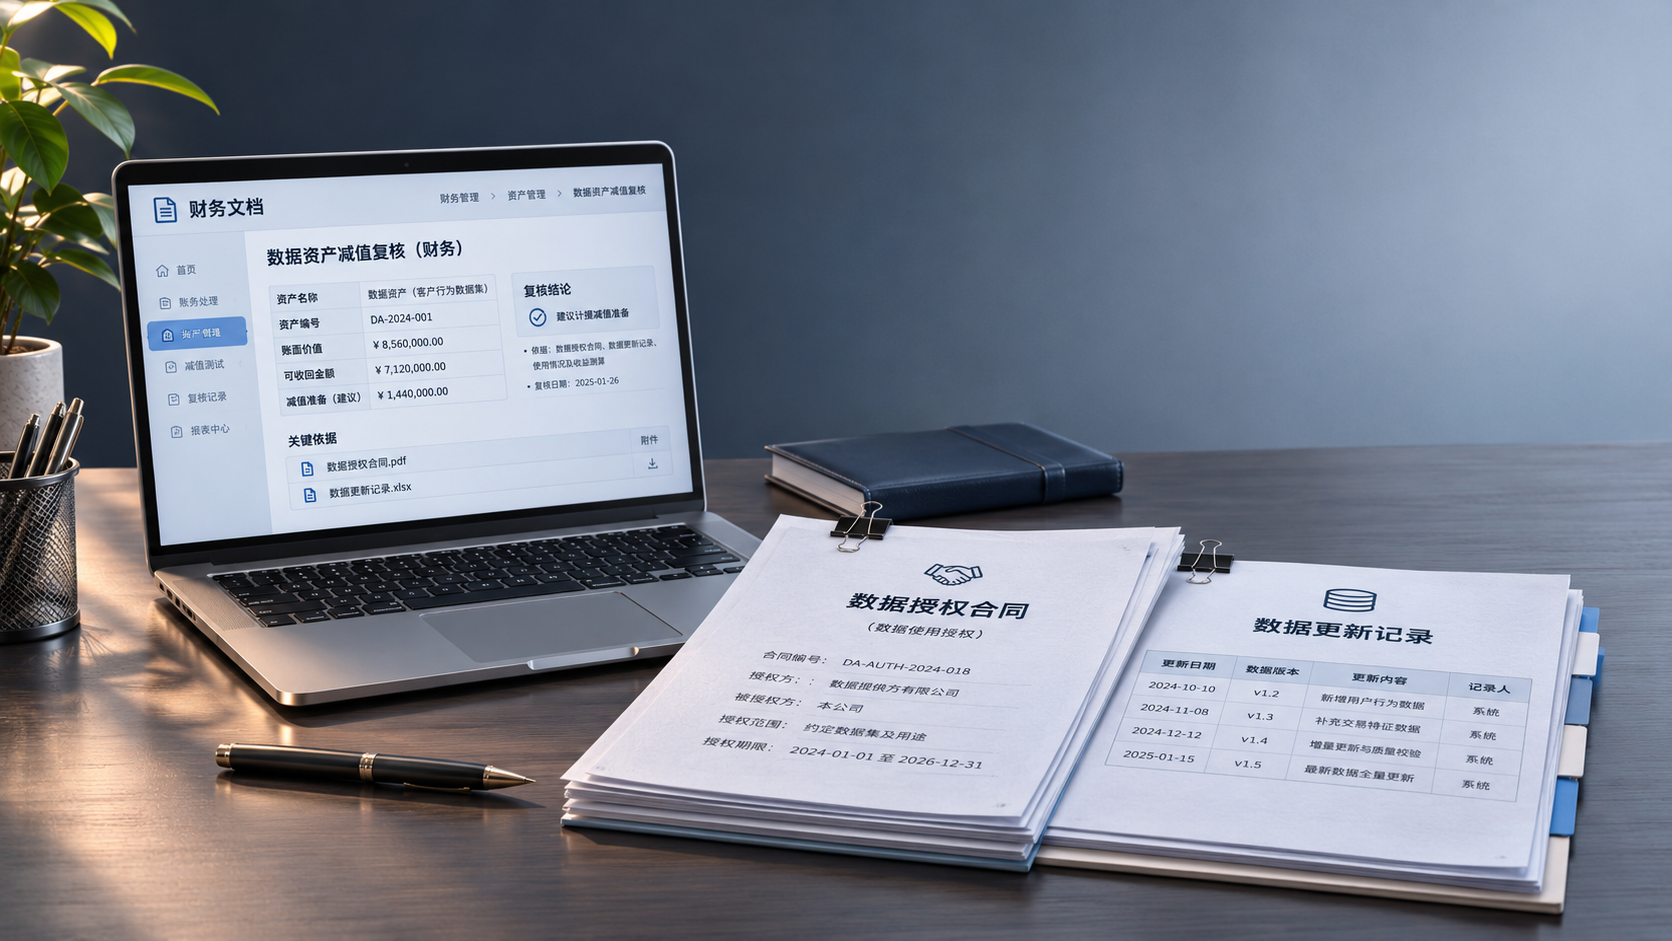
数据资产入表后,账面价值并不会因为完成评估或取得入账凭证而一直保持不变。数据更新中断、授权范围收窄、客户需求下降,都可能影响企业从数据中获得的经济利益。对财务审批者来说,关键不是看到业务波动就立即计提,而是先识别资产类别和减值迹象,再用可核验的依据判断损失金额。
先确认账上是什么资产,再判断适用哪套规则
“数据资产”是业务上的统称,不是单独的会计科目。按照《企业数据资源相关会计处理暂行规定》,符合相应条件的数据资源,可能确认为无形资产或存货;并不是所有数据采集、治理和平台建设支出都能作为资产入账。审批减值前,应先核对会计科目、资产明细、形成成本和预期用途。
例如,企业持有并用于自身经营的数据资源,若符合无形资产确认条件,后续通常按无形资产及资产减值相关准则处理;为日常经营中出售而持有、符合存货确认条件的数据产品,则需结合存货准则判断。两者的计量口径不同,不能把一份评估报告直接套到所有项目上。
还要区分数据资源与承载它的大数据管理平台。软件平台本身的账面价值、使用年限和减值判断,不一定与其中某个数据集一致。平台仍可运行,不代表数据产品依然有销售价值;反过来,某条产品线停用,也不必然意味着底层数据不能用于其他合规场景。
哪些变化值得启动减值复核?
财务人员不需要逐条审查数据,但应关注会改变收益或使用条件的事件。企业通常需要在资产负债表日判断资产是否存在减值迹象;对存货,则应按存货准则要求检查成本是否高于可变现净值。以下情形尤其值得业务、法务和财务共同复核:
一是权利边界变化。数据来源方终止授权、合同限制商业化使用,或原有授权无法覆盖新的加工和交易方式,都可能缩小预期用途。审批时不要只看合同是否仍在有效期内,还要看用途、期限、地域及再授权条件是否支持原来的收益计划。
二是数据质量或时效性下降。比如依赖持续更新的数据产品,关键来源已停止供数,即使历史数据仍可查询,也可能无法满足客户对实时性的要求。此时应核对更新记录、缺失字段、质量检测结果及客户验收标准,而不是仅凭数据量大小判断价值。
三是商业计划发生实质变化。已有客户不再续约、预期销售渠道关闭,或类似数据产品出现更低报价,都值得重新检查收入预测。不过,挂牌后暂未成交不等于必然减值:数据交易所挂牌价可能只是报价,成交条件、授权范围和服务内容不同,也会影响可比性。
对于使用寿命不确定的无形资产、尚未达到可使用状态的无形资产,还应按照资产减值准则每年进行减值测试,不以出现减值迹象为前提。其他适用该准则的资产,存在减值迹象时应估计其可收回金额。
无形资产与存货,金额怎么算?
对于适用《企业会计准则第8号——资产减值》的无形资产,可收回金额按资产的公允价值减去处置费用后的净额与预计未来现金流量现值两者之间较高者确定。账面价值高于可收回金额的差额,确认为减值损失。账面价值应结合已计摊销和已计提减值准备后的金额核对,不能直接拿最初入账成本比较。
难点通常在未来现金流量。数据资源可能服务于多个功能模块,很难单独产生独立现金流入。此时不能为了得到一个资产价值,随意把整个SaaS产品收入归给某个数据集;如果确实难以估计单项资产的可收回金额,应结合资产组的认定要求,以其所属资产组为基础进行判断。
对于分类为存货的数据产品,应比较成本与可变现净值。可变现净值通常根据日常经营中的估计售价,减去至完工时估计将要发生的成本、估计销售费用以及相关税费确定。尚需脱敏、加工或交付的数据产品,不能只拿合同售价与账面成本相比,还要考虑完成交付所需的支出。
后续处理也有区别:按资产减值准则确认的资产减值损失,一经确认,在以后会计期间不得转回;存货跌价准备在导致减记的影响因素已经消失时,可在原已计提的金额内按规定转回。具体分类和会计处理应结合企业执行的准则及项目事实确认。
审批时,重点看假设能不能落到证据上
外部数据资产评估可以提供参考,但评估目的、基准日和价值口径未必等同于财务报告中的减值测试要求。入表时的评估值也不能自动代表当前可收回金额。财务审批应要求项目团队解释:原先预计的使用场景是否仍成立,新增限制是否已反映在收入、成本和使用期限中。
对收入预测,可核对在手合同、续约情况、客户采购周期和实际交付记录;对成本预测,可查看数据更新、合规审查、加工和维护支出。引用市场价格时,尽量说明数据覆盖范围、更新时间、授权期限及交易条件的差异。只有挂牌信息、没有可比成交证据时,应谨慎使用价格假设。
如果结论对续约率、数据更新期限或折现率特别敏感,审批记录中应保留不同假设下的测算结果,并说明最终采用值的依据。发现减值迹象但测算后无需计提,也应留下判断过程;没有计提结果,不代表不需要证据。
实际操作中,可让数据团队提供来源、质量和使用记录,业务团队说明订单与产品计划,法务确认授权边界,财务再统一核对分类和计量。对金额重大、权利复杂或独立现金流难以识别的项目,宜尽早与审计师及评估专业人员沟通,避免到了报表审批阶段才发现基础资料不足。